
Êtes-vous vraiment diversifié? L'angle mort des portefeuilles indiciels
2026-08-22
L’investissement indiciel a gagné la bataille des idées, et à juste titre. Frais réduits, transparence, discipline, simplicité d’exécution. Pour une grande partie des investisseurs, c’est une excellente façon de participer à la croissance des marchés.
Mais une phrase revient régulièrement dans mes rencontres : « Je suis diversifié, j’aile S&P 500. »
C’est vrai sur le papier. C’est nettement moins vrai qu’il y a dix ans.
Un indice de 500 titres, dominé par dix
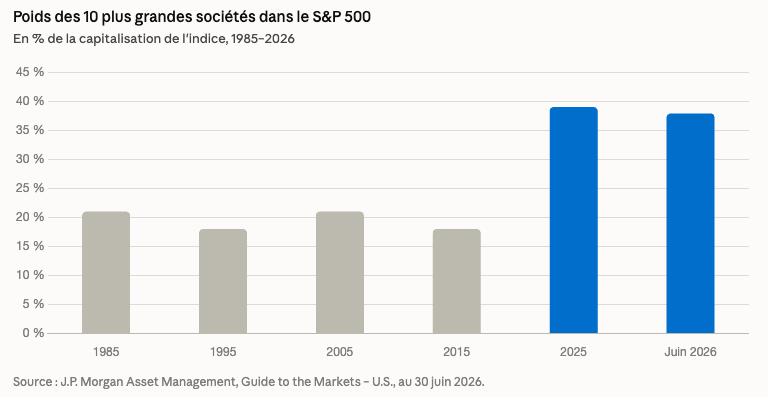
Au 30 juin 2026, les dix plus grandes sociétés duS&P 500 représentaient 37,9 % de la capitalisation boursière de l’indice 1.
Pour situer le phénomène, il faut regarder l’historique. Le poids des dix premiers titres est resté remarquablement stable pendant quatre décennies : 21 % en 1985, 18 % en 1995, 21 % en 2005, 18% en 2015. Puis il a bondi à39 % au début de 2025, et se situait à38 % en juillet 2026 1.
Autrement dit : 2% des sociétés de l’indice influencent près de 40 % du rendement.
Une conséquence, pas un défaut
Il faut le dire clairement : la concentration n’est pas une erreur de conception. C’est le résultat mécanique d’un indice pondéré selon la capitalisation boursière. L’indice ne décide rien; il reflète ce que des millions d’investisseurs, dont les plus sophistiqués de la planète, jugent collectivement.
Et cette concentration n’est pas déconnectée des fondamentaux. Ces dix sociétés génèrent aussi33,7 % des bénéfices de l’ensemble de l’indice1. L’écart entre les deux chiffres, 37,9 % de la valeur pour 33,7 % des profits, existe, mais il est plus mince que ce que les manchettes laissent parfois entendre. Ces entreprises sont réellement dominantes.
Une donnée va d’ailleurs à contre-courant du discours ambiant. Toujours au 30 juin 2026, les dix premiers titres se négociaient à 21,6 fois les bénéfices prévus, soit 104 % de leur moyenne historique. Les 490 autres sociétés, elles, se négociaient à 19,6 fois, soit 123 % de leur propre moyenne 1.
Traduction : si l’on cherche des valorisations tendues par rapport à leur historique, ce n’est pas d’abord chez les géants qu’on les trouve. C’est dans le reste du marché.
«Mondial » ne veut pas toujours dire mondial
C’est ici que plusieurs portefeuilles se font piéger. Un fonds indiciel de marchés développés comme le MSCI World détient plus de 1 300 entreprises réparties dans 23 pays. Rassurant, à première vue. Sauf que les États-Unis en représentaient environ 72 % en janvier 2026, un niveau historiquement élevé. Le Japon suit avec environ 5 %, le Royaume-Uni avec 3,7 %, le Canada avec 3,4 % 2.
Conséquence concrète : l’investisseur qui combine un fonds S&P 500, un fonds technologique et un fonds « mondial » croit détenir trois stratégies distinctes. Il détient souvent les mêmes dix titres, trois fois.
Exercice utile :ouvrez les relevés de vos différents fonds et additionnez les positions qui reviennent d’un fonds à l’autre. Le total surprend presque toujours.
Un phénomène qui dépasse les États-Unis
Par souci d’honnêteté, il faut ajouter une nuance rarement mentionnée : la concentration n’est pas une particularité américaine.
En juillet 2026, les dix premiers titres représentaient 41 % de l’indice des marchés émergents, 30 % de l’indice de la zone euro et 30 % de l’indice japonais 1.Fuir le S&P 500 pour un indice étranger ne règle donc pas le problème en soi, cela ne fait que changer l’identité des dix titres qui dominent.
Ce qui compte, ce n’est pas d’éviter la concentration. C’est d’éviter de la cumuler sans le savoir. Le leadership change de mains, parfois vite
Un autre chiffre mérite d’être connu.
De 2021 à 2025, les sept géants technologiques ont expliqué entre 33 % et 63 % du rendement annuel du S&P500, selon l’année 1. Une domination écrasante.
Or, au 30 juin2026, ces mêmes sept titres affichaient un rendement de 0 % depuis le début de l’année, tandis que les 493 autres sociétés de l’indice progressaient de 15 % 1.
Six mois ne font pas une tendance, et il serait imprudent d’en tirer une conclusion. Mais l’épisode illustre exactement le point : le leadership de marché change de mains, et rarement au moment où on l’annonce.
L’histoire boursière invite d’ailleurs à l’humilité. Le Royaume-Uni dominait la capitalisation mondiale en 1900. Le Japon représentait environ 40 % des marchés mondiaux en 1989, avant trois décennies difficiles 3. Personne, à l’époque, ne savait que le sommet était atteint.
Pourquoi ça compte davantage près de la retraite
Pendant la phase d’accumulation, la concentration demeure un inconvénient gérable. Vous continuez d’investir, un recul devient une occasion d’achat, et le temps travaille pour vous.
En phase de décaissement, l’équation change complètement.
Vous ne faites plus d’ajouts : vous retirez. Un repli marqué dans les premières années de retraite ne fait pas que réduire un solde à l’écran, il vous oblige à vendre des actifs dépréciés pour financer votre train de vie. C’est le risque lié à la séquence des rendements, et une exposition concentrée l’amplifie.
Un rappel s’impose ici. La décennie 2000-2009 s’est soldée par un rendement total pratiquement nul pour le S&P 500. Dix années complètes. Un retraité quia cessé de travailler en 2000, entièrement investi dans cet indice, a vécu une expérience radicalement différente de celui qui apris sa retraite en 2010.
Quatre réflexes concrets
1.Analysez votre portefeuille par transparence. Ce n’est pas le nombre de fonds qui compte, c’est le nombre d’expositions réellement distinctes.
2.Diversifiez sur plusieurs axes. Taille des entreprises, secteurs d’activité, géographie et devise. Pour un investisseur canadien, détenir le S&P 500 non couvert, c’est aussi prendre une position sur le dollar américain.
- Cessez de voir le revenu fixe comme un simple frein au rendement. C’est précisément ce qui vous permet de ne pas vendre vos actions au pire moment.
- Rééquilibrez avec discipline. Sans rééquilibrage, un portefeuille se concentre tout seul, année après année, sans que vous n’ayez jamais pris la décision de le faire.
En conclusion
Jusqu’où ces géants peuvent-ils encore grossir? La question est fascinante et elle fait de bonstitres de journaux.
Un plan de retraite bien construit n’a pas besoin de la réponse.
La véritable diversification, ce n’est pas de prédire quelles seront les dix plus grandes entreprises de 2036. C’est de bâtir un portefeuille qui n’exige pas que vous ayez raison. Si les leaders actuels poursuivent leur ascension, vous les détenez. Si le leadership change de mains, vous détiendrez les prochains également.
Si vous n’avez jamais fait l’exercice de mesurer la concentration réelle de vos placements, c’est une conversation qui vaut la peine d’être amorcée. C’est souvent le genre de vérification qui change la structure d’un portefeuille, sans en changer la philosophie.
Sources
[1] J.P. MorganAsset Management, Guide to the Markets – U.S., donnéesau 30 juin 2026 (pondération et bénéfices desdix premières sociétés,valorisations comparées, pondération des dix premiers titres dansles indices régionaux, contribution des sept géants aurendement).https://am.jpmorgan.com/us/en/asset-management/adv/insights/market-insights/guide-to-the-markets/
[2] Données de pondération de l’indice MSCI World, janvier 2026.
[3] Dimson, Marshet Staunton, Global Investment Returns Yearbook — données historiques de capitalisation boursière mondiale.
Ce texte est fourni à titre informatif et éducatif seulement. Il ne constitue pas un conseil de placement, fiscal ou juridique personnalisé, ni une recommandation d’achat ou de vente. Les rendements passés ne garantissent pas les rendements futurs etla valeur des placements peut fluctuer. Pour des conseils adaptés à votre situation, consultez votre conseiller.
Ce texte a été préparé par Isabelle Bérard qui est conseillère en gestion de patrimoine pour iA Gestion privée de patrimoine inc. et ne reflète pas nécessairement l’opinion de iA Gestion privée depatrimoine inc. L’information contenue dans ce texte provient de sources jugées fiables, mais nous ne pouvons pas garantir son exactitude ni sa fiabilité. Les opinions exprimées sont fondées sur une analyse et une interprétation remontant à la date de publication et peuvent changer sans préavis. De plus, elles ne constituent ni une offre ni une sollicitation d’achat ou de vente des titres mentionnés. L’information contenue dans le présent document peut ne pas s’appliquer à tous les types d’investisseurs.iA Gestion privée de patrimoine inc. est membre du Fonds canadien de protection des investisseurs et de l’Organisme canadien de réglementation des investissements. iA Gestion privée de patrimoine est une marque de commerce et un autre nom sous lequel iA Gestion privée de patrimoine inc. exerce ses activités.