
Au-delà du duo actions-obligations: élargir les sources de revenu
2026-09-22
Si vous êtes un investisseur avec une tolérance de risque faible à modérée, à la retraite ou planifiant sa retraite, ou qui investit pour un projet relativement à moyen terme, les obligations occupent probablement une place importante dans votre portefeuille équilibré. Elles complémentent vos titres d’actions de société en contribuant à générer du revenu, et vous rassurer en diversifiant le portefeuille lorsque les marches boursiers traversent des périodes plus difficiles.
Ce rôle demeure tout à fait pertinent aujourd’hui.
Une obligation représente essentiellement un engagement contractuel d’un émetteur à verser les intérêts prévus et à rembourser le capital selon les modalités établies, sous réserve de sa capacité financière. Cette prévisibilité ne devrait toutefois pas nous faire oublier que sa valeur marchande peut fluctuer, notamment lorsque les taux d’intérêt évoluent. On peut faire un parallèle avec un immeuble à revenus. Sa valeur peut monter ou baisser selon les conditions du marché, sans empêcher son propriétaire de continuer à percevoir des loyers. De façon comparable, l’investisseur obligataire peut continuer de recevoir les paiements prévus même si la valeur marchande de son obligation fluctue.
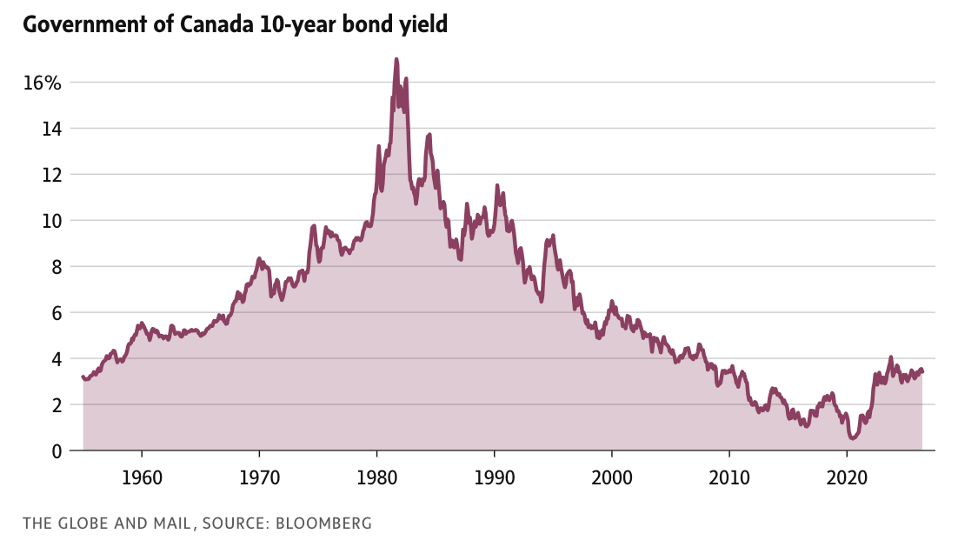
Rendement des obligations du gouvernement du Canada à 10 ans. Source : The Globe and Mail, données Bloomberg.
Une relation actions-obligations qui évolue L’enjeu qui mérite aujourd’hui votre attention se situe donc ailleurs: la diversification.
Pendant de nombreuses années, actions et obligations ont souvent réagi différemment aux mêmes événements économiques. Cette faible corrélation a constitué l’un des principaux avantages du portefeuille équilibré traditionnel composé, par exemple, de 60 % d’actions et de 40 % d’obligations. Cela dit dans certains environnements, en particulier lorsque l’inflation et les taux d’intérêt deviennent des facteurs dominants, actions et obligations peuvent évoluer simultanément dans la même direction. Dans un tel régime économique, leur capacité à se contrebalancer peut alors être temporairement moins importante à cause d’une “correlation positive accrue”. Justement, nous pouvons trouver plusieurs raisons de penser que nous sommes actuellement dans un tel régime économique, notamment en observant le graphique ci-dessous. Plus on est dans le rouge moins les obligations contrebalancent la volatilité des actions, et le phénomène semble s’intensifier depuis les 3 dernières années.
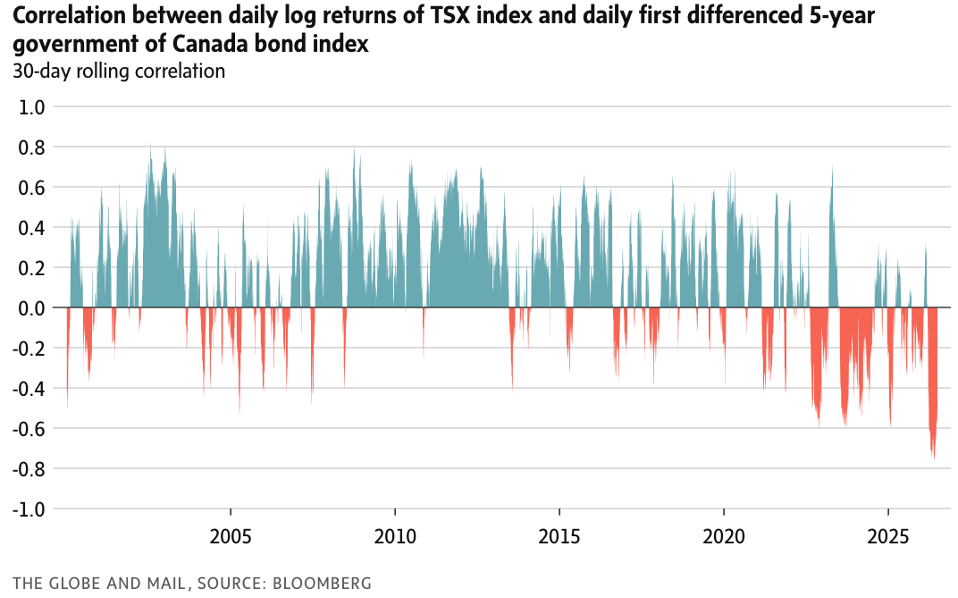
Corrélation mobile sur 30 jours entre le TSX et les obligations du gouvernement du Canada à 5 ans. Source : The Globe and Mail, données Bloomberg.
Une telle situation devrait vous forcer à réagir, en préparant votre portefeuille de retraite à mieux se défendre advenant des futures périodes difficiles dans les marchés des actions. La proposition n’est certainement pas qu’il faut abandonner les obligations, mais plutôt d’ajouter d’autres moteurs diversificateurs de revenu à votre portefeuille.
Ajouter plutôt que remplacer
Trois options méritent particulièrement votre attention : les stratégies alternatives liquides, les commodités et les actifs réels.
- Les stratégies alternatives liquides Les stratégies alternatives liquides donnent aux gestionnaires davantage d’outils pour chercher à générer du rendement que la simple détention d’actions et d’obligations. Une analogie simple consiste à « louer son action ». Plutôt que de simplement la conserver en espérant qu’elle s’apprécie, certaines stratégies permettent de chercher à tirer un revenu supplémentaire de vos actions détenues, en les prêtant à d’autres investisseurs qui vous paient un loyer en attendant. Autre exemple: un agriculteur inquiet d’une hausse future du prix du carburant pourrait vouloir fixer son prix aujourd’hui. De l’autre côté, un investisseur peut accepter de lui offrir cette protection en échange d’une rémunération. Les contrats à terme et les options permettent notamment ce type de transactions. Certaines stratégies peuvent également miser simultanément sur la hausse de titres jugés attrayants et sur la baisse d’autres titres. Leur résultat dépend alors potentiellement moins de la seule direction des marchés. Plutôt que d’une diversification en ajoutant une nouvelle catégorie d’actifs, c’est une diversification par l’apport de nouvelles strategies. Elles comportent toutefois leurs propres risques et peuvent être plus complexes qu’un fonds traditionnel.
- Les commodités L’or, le pétrole, le gaz naturel, les métaux ou certains produits agricoles réagissent à des facteurs différents de ceux qui influencent traditionnellement les actions et les obligations: l’offre et la demande, les contraintes de production, les événements géopolitiques ou encore l’inflation. Cette différence peut contribuer à la diversification. Dans certains environnements où une hausse inattendue de l’inflation exerce une pression simultanée sur les actions et les obligations, certaines commodités peuvent évoluer différemment. Leur rôle est donc moins de générer un revenu régulier que d’introduire dans le portefeuille une exposition à d’autres facteurs économiques.
- Les actifs réels Les actifs réels comprennent notamment l’immobilier et les infrastructures: immeubles, réseaux énergétiques, routes, installations de transport ou autres actifs physiques pouvant générer des loyers, des péages ou des frais d’utilisation. Ces revenus peuvent parfois évoluer avec l’activité économique ou l’inflation. Les actifs réels peuvent donc offrir des sources de revenu et des facteurs de risque différents de ceux des marchés traditionnels. Ils ne sont toutefois pas à l’abri des fluctuations: immobilier et infrastructures peuvent notamment être sensibles aux conditions économiques, au financement et aux taux d’intérêt
Vers une diversification plus large L’objectif de ces solutions n’est pas de remplacer les obligations. Il est d’ajouter des cordes à l’arc de la diversification.
Un portefeuille comportant de nombreux placements n’est pas nécessairement bien diversifié si ceux-ci réagissent tous aux mêmes facteurs économiques. La véritable diversification consiste plutôt à combiner différentes sources de revenu, de croissance et de risque susceptibles de réagir différemment selon les environnements. Les actions et obligations diversifient les catégories d’actifs. Les stratégies alternatives liquides permettent de diversifier les stratégies utilisées. Les commodités et les actifs réels permettent d’élargir l’exposition à différents facteurs économiques. Actions et obligations peuvent donc continuer de constituer le cœur de nombreux portefeuilles. Mais dans un monde où leur corrélation peut évoluer, élargir la diversification à d’autres stratégies et facteurs de risque peut contribuer à construire des portefeuilles plus résilients — sans remettre en question leurs fondations.
Sources et lectures complémentaires Graphiques – The Globe and Mail / Bloomberg : consulter la source. Source des deux graphiques reproduits dans l’article. Stratégies alternatives liquides – FINRA : consulter la source. Présentation des stratégies alternatives liquides, de leur potentiel de diversification et de leurs risques. Commodités – AQR : consulter la source. Recherche sur la diversification actions-obligations et le rôle potentiel des commodités dans certains régimes inflationnistes. Actifs réels – CAIA Association : consulter la source. Analyse du rôle de l’immobilier, des infrastructures et d’autres actifs réels face à l’inflation et dans la diversification.